
Europa will europäische Leiterplatten – die Frage ist, wer sich zuerst verpflichtet
Europa sagt, dass es seine Leiterplattenindustrie zurückhaben will. Doch als Vytautas Ilgūnas, CCO von TLT PCB, fragt, ob die Kunden es tatsächlich ernst meinen, fällt die Antwort des Branchenveteranen Gene H. Weiner deutlich aus: „Sie sagen Ja, handeln aber mit Nein.“ Ilgūnas selbst sieht einen europäischen Markt, der begonnen hat, sich zu bewegen – allerdings nicht überall mit der gleichen Geschwindigkeit.
Seit mehreren Jahren diskutiert die europäische Elektronikindustrie über den Rückgang der Leiterplattenfertigung in Europa und die dringende Notwendigkeit, etwas dagegen zu unternehmen. Dieter G. Weiss sowie Evertiq haben wiederholt darüber berichtet, dass Europa heute weniger als zwei Prozent des weltweiten Leiterplattenmarktes ausmacht. In weniger als 25 Jahren und ohne eine kohärente regionale Strategie hat Europa einen Großteil seiner Kapazitäten in einer Technologie verloren, die für praktisch jeden Bereich der Elektronikindustrie von grundlegender Bedeutung ist.
Doch versteht Europa wirklich die Notwendigkeit eines Wandels, und ist es tatsächlich bereit, diesen umzusetzen? Oder geht es weiterhin hauptsächlich um Schlagworte wie europäische Widerstandsfähigkeit, strategische Autonomie und die Notwendigkeit, die lokale Fertigung wieder aufzubauen – ohne tatsächliche Unterstützung? Denn wenn Europa die Leiterplattenfertigung wirklich zurückholen will, muss eine recht einfache Frage gestellt werden: Wo sind die Aufträge?
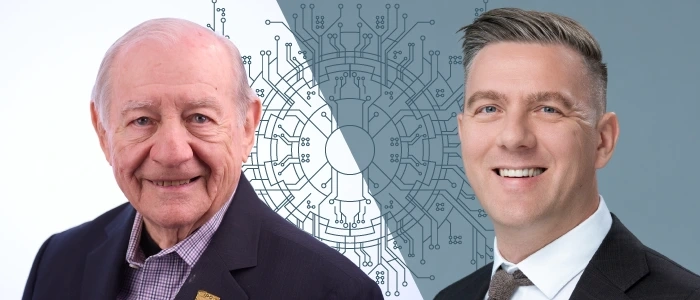
Diese Frage zieht sich durch einen Austausch zwischen Gene H. Weiner, einem Veteranen der globalen Leiterplattenindustrie, und Vytautas Ilgūnas, CCO von TLT PCB – dem Unternehmen hinter einer der neuesten Leiterplattenfabriken Europas. Ilgūnas stellt die Fragen, Weiner antwortet. Doch Ilgūnas hat auch eigene Antworten, und diese stimmen nicht immer mit denen von Weiner überein.
Ein Großteil der Unterschiede hängt von ihren jeweiligen Perspektiven ab. Weiner betrachtet den westlichen Markt als Ganzes und sieht eine anhaltende Diskrepanz zwischen dem, was Kunden sagen, und dem, was sie kaufen. Ilgūnas betrachtet europäische Kunden aus der kommerziellen Perspektive einer neuen europäischen Fabrik – und sieht, dass sich das Reshoring allmählich von der Diskussion zur Umsetzung entwickelt. Gemeinsam beschreiben sie sowohl die Lücke zwischen Europas Ambitionen und der Realität vor Ort als auch die Voraussetzungen, um diese zu schließen.
Das größte Hindernis sind nicht die Fabriken – es sind die Kunden
Ilgūnas beginnt mit einer Frage, die die politische Rhetorik beiseitelässt: Wenn Sie Ihr eigenes Geld investieren würden, wo würden Sie bauen?
Für Weiner lautet die Antwort weiterhin: im Westen – allerdings nicht um jeden Preis.
„Wenn ich heute mein eigenes Geld investieren würde, würde ich in Nordamerika oder Europa bauen, allerdings nur für Märkte, in denen Kunden bereits ihre Bereitschaft zeigen, einen Aufpreis zu zahlen: Verteidigung, Luft- und Raumfahrt, Medizintechnik, industrielle Steuerungstechnik, Energie und hochzuverlässige Computersysteme.“
Ebenso aufschlussreich ist, in welchen Bereichen er nicht konkurrieren würde: Standardleiterplatten, Unterhaltungselektronik und eine Produktion, die von hochwertigen kupferkaschierten Laminaten (CCLs) für KI-Server abhängig ist – sofern keine garantierten langfristigen Verpflichtungen bestehen.
Mir fällt auf, dass es bei seiner Antwort eigentlich gar nicht um die geografische Lage geht. Es geht um die Kunden. Und Weiner spricht das kurz darauf auch direkt aus.
„Das größte Hindernis sind nicht die Fabriken – es sind die Kunden, die nicht bereit sind, sich zu verpflichten.“
Jahrelang konzentrierte sich ein Großteil der Debatte auf Kapazitäten: wie viel Europa verloren hat, wie viel zurückkehren muss und welche Investitionen dafür erforderlich wären. Doch Kapazitäten können nicht isoliert wieder aufgebaut werden. Eine neue Leiterplattenfabrik braucht etwas Greifbareres als politische Erklärungen über Widerstandsfähigkeit und Autonomie. Sie braucht Aufträge.
Wie Evertiq bereits berichtete, hat TLT Manufacturing in den vergangenen Jahren mit seiner Expansionsstrategie für Schlagzeilen gesorgt. Im September 2025 eröffnete die litauische Elektronikgruppe eine Erweiterung im Wert von 320 Millionen Euro in Vilnius, die vier neue Fabriken umfasste – darunter die erste neue Leiterplattenfabrik Europas seit 20 Jahren. Damit unterstrich das Unternehmen seine Ambition, einen vertikal integrierten Fertigungspark in Europa aufzubauen.
Sie sagen Ja, handeln aber mit Nein
Ilgūnas kommt anschließend direkt auf den zentralen Widerspruch der Debatte zu sprechen: Wollen westliche Kunden tatsächlich eine Fertigung im Westen?
Weiners Antwort ist kurz genug, um als Schlagzeile zu dienen.
„Sie sagen Ja, handeln aber mit Nein. Westliche OEMs sprechen über Widerstandsfähigkeit und Versorgungssicherheit, doch wenn Beschaffungsentscheidungen getroffen werden, dominiert der Preis.“
Seiner Ansicht nach wollen Kunden theoretisch eine westliche Versorgung, erwarten in der Praxis jedoch weiterhin asiatische Preise. Und ohne langfristige Verpflichtungen dieser Kunden haben Hersteller kaum eine Grundlage, um Investitionen in neue Kapazitäten zu rechtfertigen.
Weiner argumentiert, dass Hersteller nicht in neue Fabriken im Westen investieren können, solange Kunden keine mehrjährigen Verträge mit garantierten Abnahmemengen unterzeichnen.
Das bedeutet nicht unbedingt feste Preise. Weiner musste in der Vergangenheit Zuschläge erheben oder bezahlen, wenn die Kosten für Rohstoffe wie Palladium oder bestimmte Harze schnell stiegen. Eine Lösung bestand seiner Ansicht nach darin, zukünftige Preisanpassungen an einen Index der betreffenden Rohstoffe oder einer Gruppe verwandter Materialien zu koppeln, der vierteljährlich oder halbjährlich überprüft wird.
Nicht alle Marktbereiche verhalten sich gleich. Es gibt Branchen, die tatsächlich bereit sind, für westliche Fertigung mehr zu bezahlen. Neben den zuvor genannten Premiumsegmenten nennt Weiner – allerdings selektiver – auch die Telekommunikationsinfrastruktur und automobile Sicherheitssysteme in Europa. Bei Unterhaltungselektronik und Standard-Computersystemen sieht die Situation anders aus. Dasselbe gilt seiner Ansicht nach für OEMs von KI-Servern: Trotz der enormen Nachfrage bleibt ihre Beschaffung aufgrund der Kosten und der Materialverfügbarkeit auf Asien konzentriert.
Aus Weiners Sicht ist die Schlussfolgerung unausweichlich. Wenn westliche Kunden eine lokale Leiterplattenindustrie wollen, müssen sie diese durch ihre Beschaffungsentscheidungen unterstützen. Widerstandsfähigkeit mag ein strategisches Ziel sein, doch ohne Verträge, Mengen und Preise, die eine lokale Produktion wirtschaftlich tragfähig machen, bleibt sie genau das – ein Ziel.
Einige Kunden haben begonnen zu handeln
Ilgūnas stimmt zu, dass Beschaffungsentscheidungen letztlich darüber bestimmen, ob Reshoring erfolgreich ist. Doch aus seiner Perspektive verändert ein Teil des europäischen Marktes bereits sein Verhalten.
„In Europa ist Reshoring nicht mehr nur ein Diskussionsthema. Wir sehen bereits, dass große EMS-Unternehmen und OEMs lokale Lieferanten qualifizieren, Aufträge vergeben und über mehrjährige Kapazitätszusagen sprechen“, sagt er.
Das bedeutet nicht, dass Europa das verlorene Ökosystem bereits wieder aufgebaut hat, und Ilgūnas behauptet das auch nicht. Die Verteidigungsindustrie, die Luft- und Raumfahrt, die Industrie und andere Branchen mit hohen Zuverlässigkeitsanforderungen gehen seiner Ansicht nach voran – weitgehend dieselben Sektoren, die Weiner als bereit bezeichnet hat, einen Aufpreis zu zahlen. Gleichzeitig betrachten große EMS-Unternehmen und OEMs lokale Kapazitäten zunehmend als etwas, das im Voraus gesichert werden muss. Das Tempo unterscheidet sich jedoch erheblich von Kunde zu Kunde.
„Der Wandel ist sichtbar, aber er findet nicht überall mit der gleichen Geschwindigkeit statt. Einige Kunden planen bereits mehrere Jahre im Voraus. Andere beschäftigen sich erst dann mit europäischen Kapazitäten, wenn sie einen unmittelbaren Bedarf haben. Zu diesem Zeitpunkt könnte es bereits zu spät sein, die benötigten Kapazitäten aufzubauen.“
Hier treffen die beiden Perspektiven aufeinander. Weiner sagt, dass Hersteller mehrjährige Verpflichtungen mit garantierten Abnahmemengen benötigen, bevor sie investieren können. Ilgūnas sagt, dass einige Kunden bereits begonnen haben, genau diese Verpflichtungen einzugehen – und dass denjenigen, die dies noch nicht getan haben, möglicherweise die Zeit davonläuft. Eine Interessenbekundung ermöglicht es einem Hersteller nicht, Mitarbeiter einzustellen und auszubilden, Materialien zu sichern oder in neue Prozesse zu investieren. Prognosen, Lieferantenqualifizierungen, Aufträge und Kapazitätsplanung hingegen schon.
Der Zeitpunkt ist entscheidend, betont Ilgūnas, denn Leiterplattenkapazitäten lassen sich nicht einfach einschalten, sobald eine Störung auftritt. Eine neue Fabrik benötigt Anlagen, Genehmigungen, Prozessentwicklung, geschultes Personal, stabile Produktionsausbeuten und qualifizierte Materialien. Allein die Kundenqualifizierung kann in regulierten Branchen und Sektoren mit hohen Zuverlässigkeitsanforderungen Monate oder Jahre dauern. Unternehmen, die warten, bis die Nachfrage dringend wird, könnten feststellen, dass die benötigten Kapazitäten bereits anderweitig vergeben wurden, warnt er.
„Kapazitäten sind nicht elastisch. Wir können eine Fabrik nicht einfach erweitern, wenn plötzlich Nachfrage entsteht. Wenn die europäische Versorgung Teil der Strategie eines Unternehmens für die kommenden Jahre ist, müssen Qualifizierung und Kapazitätsplanung jetzt beginnen.“
Wenn sie überleben wollen, müssen sie gemeinsam handeln
Ilgūnas erweitert anschließend die Perspektive. Asien profitiert nicht nur von Fertigungskapazitäten, sondern auch von enormen Skaleneffekten und einer tief integrierten Lieferkette. Können Europa und die USA realistisch konkurrieren, solange sie Industriepolitik, Investitionen und Beschaffung als getrennte Märkte betrachten? Sollten sie beginnen, als ein gemeinsames Ökosystem für Leiterplatten- und Elektronikfertigung zu handeln?
„Ja, ich stimme zu – wenn sie überleben wollen“, sagt Weiner.
Er skizziert drei Schritte. Der erste ist der ehrgeizigste: ein gemeinsamer US-EU-UK Electronics Council, der Anreize, Material- und Substratstrategien, Exportkontrollen, Verpflichtungen von OEMs, Lieferkettensicherheit und Forschungs- und Entwicklungsförderung koordiniert. Der Rat würde Materialien als strategische Güter behandeln, Fertigungsaufgaben aufteilen, gemeinsame Forschung und Entwicklung aufbauen und als ein Block mit Japan und Taiwan verhandeln. Vor allem würde er darauf abzielen, etwas zu schaffen, das der westlichen Leiterplattenfertigung derzeit fehlt: eine mit Asien vergleichbare Größenordnung.
„Dies ist der logischste – aber wahrscheinlich unwahrscheinliche – Weg, die westliche Fertigung von Leiterplatten, kupferkaschierten Laminaten und Substraten wieder aufzubauen.“
Das zugrunde liegende Argument lässt sich jedoch nur schwer von der Hand weisen. Wenn weder Europa noch die USA allein über die nötige Größenordnung verfügen, um das Ökosystem wieder aufzubauen, macht es die Aufgabe nur schwieriger, sie als getrennte Märkte zu behandeln.
„Die EU und die USA müssen ihre derzeitige Chip- und damit verbundene Politik aufeinander abstimmen“, sagt Weiner.
Ohne Materialien gibt es kein Ökosystem
Als Ilgūnas fragt, was ein echtes transatlantisches Ökosystem darüber hinaus benötigen würde, wendet sich das Gespräch etwas wesentlich Greifbarerem zu: Materialien.
Weiners zweiter Schritt besteht darin, „ein sicheres Ökosystem mit Alternativen für alle wichtigen Materialien zu entwickeln und auszubauen, die für Advanced Packaging benötigt werden“. Sein dritter Schritt ist eng damit verbunden: ein schnelles Zulassungsverfahren für neue Materialien, die solche ersetzen können, die aufgrund der steigenden Nachfrage durch KI-Server, Energieinfrastruktur und andere Anwendungen nicht mehr verfügbar sind.
Die potenziellen Engpässe sind bereits erkennbar. Weiner verweist auf hochwertige kupferkaschierte Laminate (CCLs), ultraglatte Kupferfolien und Laminate mit T- oder Q-Glas. Die Arbeit an Alternativen habe bereits begonnen, merkt er an. Unternehmen entwickeln Ersatzmaterialien für ABF-Aufbaumaterialien sowie glasfreie Technologien für HDI und UHDI.
Eine Alternative ist jedoch erst dann nützlich, wenn sie qualifiziert und zugelassen wurde – und nach Weiners Vorschlag sollte dies letztlich einheitliche Standards für alle Mitglieder des geplanten Electronics Council bedeuten.
Auch hier führt das Gespräch wieder zu den Kunden zurück. Weiner verweist auf Nvidia, Tesla und mehrere andere große OEMs und Halbleiterunternehmen, die langfristige Verpflichtungen gegenüber Lieferanten eingegangen sind – in einigen Fällen durch direkte Investitionen oder Finanzierungszusagen. Es ist genau die Art von Verpflichtung, die seiner Ansicht nach zuvor gefehlt hat.
Weiter vorgelagert in der Lieferkette hebt er das privat geführte Unternehmen Principal Mineral hervor, das seiner Aussage nach den letzten Kupferfolienhersteller in den USA übernommen und ausgebaut sowie kürzlich Isola erworben hat, einen CCL-Hersteller mit mehreren Produktionsstandorten und einer Prepreg-Imprägnierungsanlage im Land.
Diese Entwicklungen sind wichtig, weil der Wiederaufbau der westlichen Fertigung nicht einfach darin besteht, neue Leiterplattenfabriken zu eröffnen. Die Materialien, Lieferanten, Qualifizierungsprozesse und das praktische Know-how müssen ebenfalls vorhanden sein – und nichts davon entsteht über Nacht.
„Ein Fünfjahres-Aktionsplan ist erforderlich. Es dauert mehrere Jahre, die notwendige Infrastruktur aufzubauen und das praktische Know-how zu entwickeln“, sagt Weiner.
Zurück zu den Aufträgen
Am Ende des Austauschs komme ich wieder auf die Frage zurück, mit der ich begonnen habe – allerdings mit einer anderen Fragestellung. Weiners Fahrplan ist schlüssig: transatlantische Koordination, Sicherung der Materialien, schnelle Qualifizierung von Alternativen und eine Verpflichtung auf einen Fünfjahreszeitraum. Doch fast jeder Schritt hängt davon ab, dass jemand anderes zuerst handelt. Den Rat selbst bezeichnet er als unwahrscheinlich. Neue Materialien benötigen Kunden, die bereit sind, neue Lieferanten zu qualifizieren. Und neue Fabriken brauchen Kunden, die nach Weiners Worten allzu oft Ja sagen, aber mit Nein handeln.
Ilgūnas entgegnet, dass einige von ihnen aufgehört haben zu warten. Wie weitreichend dieser Wandel ist, lässt sich von außen nur schwer beurteilen. Doch wenn er recht hat, schließt sich die von Weiner beschriebene Lücke nicht gleichmäßig über den gesamten Markt hinweg. Sie schließt sich Kunde für Kunde – und die Kapazitäten werden an diejenigen gehen, die sich zuerst verpflichten.
„Reshoring wird nicht durch eine einzige Ankündigung oder eine einzige Fabrik stattfinden. Es wird durch Tausende von Beschaffungsentscheidungen geschehen. Die Unternehmen, die diese Entscheidungen jetzt treffen, werden die europäische Lieferkette prägen, die in fünf Jahren existiert“, sagt Ilgūnas.
Damit hat sich die Frage verschoben. Es geht nicht mehr nur darum, ob überhaupt jemand beabsichtigt, bei einer wieder aufgebauten europäischen Leiterplattenindustrie einzukaufen. Es geht darum, wer früh genug einkaufen wird, um sich die Kapazitäten zu sichern – und wer erst dann mit der Suche beginnt, wenn diese bereits anderweitig vergeben sind.