EMS unter der Lupe: Kapitaleffizienz und die Gesamtgewinner
EMS-Unternehmen haben zuletzt überwiegend positive Nachrichten zu Wachstum und steigender Profitabilität veröffentlicht. Selbst Unternehmen wie Lacroix und TT Electronics, die mit größeren Schwierigkeiten zu kämpfen hatten, signalisieren nach umfassenden Restrukturierungen in der Region Amerika eine Erholung. Nach den jüngsten Krisen, die sowohl die Nachfrage als auch die Lieferketten belastet haben, sind dies erfreuliche Nachrichten für die Branche.
Autor: Riku Hynninen – CEO & Gründer – Agame Oy
Dies ist Teil 3 der Artikelserie „EMS unter der Lupe“ und schließt an Teil 1 „Die Finanzmotoren der führenden europäischen Fertigungsunternehmen im Vergleich“ sowie Teil 2 „Die Kriegskasse für die Konsolidierung: Wer hat die finanziellen Mittel, um Wachstum zu kaufen?“ an.
In diesem dritten Teil geht es um die Kapitaleffizienz. In der Fertigungsindustrie kann das Nettoumlaufvermögen erheblich schwanken und kurzfristige Liquiditätsrisiken verursachen – insbesondere für Unternehmen mit hoher Verschuldung, die gleichzeitig mit schwierigen Bedingungen in der Lieferkette konfrontiert sind.
Wie unterscheiden sich die Unternehmen hinsichtlich ihrer Kapitalstruktur? Welche Unternehmen erzielen die höchste Eigenkapitalrendite (Return on Equity, ROE) und besteht dabei ein Zusammenhang mit dem Verschuldungsgrad?
Kapitaleffizienz: Wie viel ist gut?
Im letzten Teil der Analyse betrachten wir, wie viel Kapital für den Betrieb der Lieferkette gebunden ist, wie stark sich die Unternehmen bei der Rendite auf ihr Eigenkapital unterscheiden und ob es einen optimalen Verschuldungsgrad gibt, um die Eigenkapitalrendite zu maximieren.
Zur Erinnerung: Die Analyse basiert auf den veröffentlichten Finanzzahlen für das Jahr 2025.
Das NWC-Spektrum: Die Effizienzführer
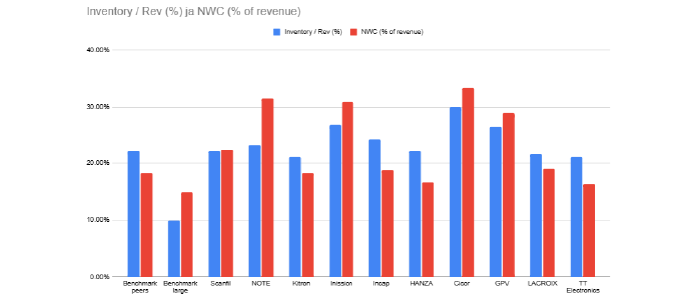
Die drei Unternehmen mit der höchsten Effizienz beim Nettoumlaufvermögen (Net Working Capital, NWC) und einem Anteil von weniger als 20 Prozent des Umsatzes sind Hanza, Kitron und Incap. Auch Lacroix und TT Electronics lagen unter 20 Prozent. Bei diesen beiden Unternehmen ist dies jedoch auf umfangreiche Bereinigungen und Abschreibungen sowie erhebliche Verluste in inzwischen aufgegebenen Geschäftsbereichen zurückzuführen.
Bei genauerer Betrachtung gibt es bei Hanza und Incap keine Hinweise darauf, dass Factoring oder Reverse Factoring ihre NWC-Effizienz künstlich verbessern. Auch verfügen beide Unternehmen nicht über wesentliche Kundenanzahlungen, die ihre Kennzahlen positiv beeinflussen würden. Hanza und Incap können daher als führend bei der Effizienz des Nettoumlaufvermögens angesehen werden.
Kitrons 117-Millionen-Euro-Effekt: Wie Anzahlungen die Zahlen beeinflussen
Kitron, das im vergangenen Jahr die Nutzung von Factoring eingestellt hat, weist den höchsten Betrag an Kundenanzahlungen auf. Insgesamt wurden 117 Millionen Euro unter Verbindlichkeiten beziehungsweise erhaltenen Anzahlungen verbucht.
Bereinigt man diesen Effekt und berücksichtigt ausschließlich die Verbindlichkeiten aus Lieferungen und Leistungen, würde das Nettoumlaufvermögen auf etwa 34 Prozent des Umsatzes steigen.
Das NWC wird allerdings verständlicherweise auch durch das stärkste organische Wachstum unter den betrachteten Unternehmen nach oben getrieben. Aus diesem Grund würde ich dies zumindest derzeit nicht als strukturelles Problem für Kitron betrachten.
Hohes NWC und intensive Factoring-Nutzung
NOTE, Inission, Cicor und GPV weisen mit rund 30 Prozent das höchste Nettoumlaufvermögen auf. Anders als bei Kitron lässt sich dies nicht offensichtlich durch starkes organisches Wachstum erklären.
Darüber hinaus nutzen NOTE und GPV aktiv Factoring. Beim Factoring werden Forderungen an einen Dritten verkauft, wodurch der entsprechende Betrag aus den Forderungen herausgenommen und in kurzfristige verzinsliche Verbindlichkeiten überführt wird. Beim Reverse Factoring wiederum wird ein Drittanbieter für die Abwicklung von Zahlungen an Lieferanten eingesetzt.
Die konkreten Factoring-Beträge werden nicht ausdrücklich ausgewiesen. Auf Basis der Finanzdaten kann jedoch davon ausgegangen werden, dass sie sowohl bei NOTE als auch bei GPV im zweistelligen Millionen-Euro-Bereich liegen. Damit besteht bei allen genannten Unternehmen noch Potenzial zur Verbesserung der Kapitaleffizienz.
Vergleich mit den EMS-Giganten
Vergleicht man die mittelgroßen europäischen EMS-Unternehmen mit den großen globalen EMS-Anbietern, liegen deren Richtwerte beim Lagerbestand bei etwa 10 Prozent und beim Nettoumlaufvermögen bei rund 15 Prozent des Umsatzes.
Diese Werte zeigen, wie eine hohe Kapitaleffizienz im Low-Mix-/High-Volume-Geschäft aussehen kann. Für Unternehmen mit einem High-Mix-/Low-Volume-Geschäftsmodell dürften solche Werte dauerhaft nur schwer erreichbar sein, sie können jedoch als Benchmark dienen.
Zu beachten ist, dass ich die Vergleichswerte der großen EMS-Unternehmen teilweise angepasst habe, um eine bessere Vergleichbarkeit zu gewährleisten, da einige von ihnen Factoring beziehungsweise Reverse Factoring relativ aggressiv einsetzen.
Gibt es einen optimalen Verschuldungsgrad?
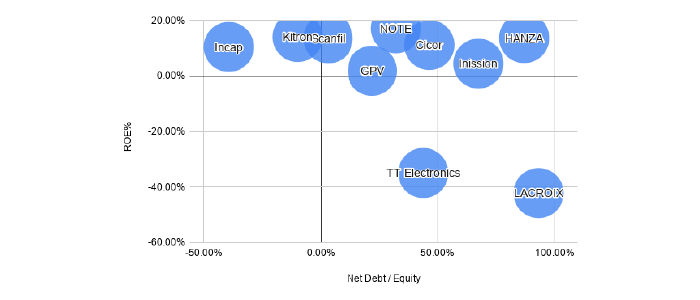
Abbildung 2 zeigt den Zusammenhang zwischen dem Verschuldungsgrad (Gearing; Nettoverschuldung/Eigenkapital) und der Eigenkapitalrendite (Return on Equity, ROE).
Die Grafik zeigt, dass eine Eigenkapitalrendite von mehr als 10 Prozent sowohl bei einer Netto-Cash-Position als auch bei einem hohen Verschuldungsgrad erreicht werden kann.
Die Auswirkungen eines niedrigen Verschuldungsgrads und einer hohen Kapitalausstattung werden insbesondere bei Incap sichtbar. Das Unternehmen erzielt mit 6,5 Prozent die zweithöchste Nettogewinnmarge, liegt bei der Eigenkapitalrendite mit 10,4 Prozent jedoch nur auf Platz sechs.
Die „Neustarts“ beziehungsweise Restrukturierungen bei TT Electronics und Lacroix zeigen sich in deutlich negativen Auswirkungen auf die Eigenkapitalrendite. Gleichzeitig weist Lacroix mit Abstand den höchsten Verschuldungsgrad auf.*
Hinweis: Für eine bessere Vergleichbarkeit umfassen die Berechnungen der Nettoverschuldung auch Leasingverbindlichkeiten nach IFRS 16 sowie übernahmebedingte Verbindlichkeiten. Die Unternehmen verwenden unterschiedliche Regeln zur Berechnung und Darstellung ihrer Nettoverschuldung.
Lassen wir die angeschlagenen und sich in Restrukturierung befindenden Unternehmen TT Electronics und Lacroix zunächst außen vor. Bei einem genaueren Blick auf Inission und GPV, die die niedrigste Eigenkapitalrendite (ROE) aufweisen, zeigen sich zwei unterschiedliche Entwicklungen.
Bei Inission machen Abschreibungen, Finanzaufwendungen und Steuern zusammen 7,7 Prozent des Umsatzes aus. Gleichzeitig liegt die EBITDA-Marge mit rund 9 Prozent unter der vieler Vergleichsunternehmen.
Die niedrige Eigenkapitalrendite von GPV ist dagegen in erster Linie auf die EBITDA-Marge von 7,4 Prozent zurückzuführen. Damit weist GPV die niedrigste EBITDA-Marge innerhalb der Vergleichsgruppe auf.
NOTE sticht mit der höchsten Eigenkapitalrendite von 17,1 Prozent hervor. Dazu tragen sowohl die mit 7,4 Prozent höchste Nettogewinnmarge innerhalb der Vergleichsgruppe als auch ein effektives Verhältnis von Nettoverschuldung zu Eigenkapital von 32,2 Prozent bei.
Zusammenfassung und Schlussfolgerungen
Zum Abschluss der Analyse betrachten wir drei Kategorien: Profitabilität für die Eigentümer, Effizienz des Umlaufvermögens und Eigenkapitalrendite.
| Kategorie | Gold | Silber | Bronze |
|---|---|---|---|
| Nettogewinn % | NOTE (7,4 %) | Incap (6,5 %) | Kitron (5,9 %) |
| NWC-Effizienz | Hanza (16,2 %) | Kitron (18,3 %) | Incap (18,8 %) |
| Eigenkapitalrendite | NOTE (17,1 %) | Kitron (14,0 %) | Hanza/Scanfil (~13,5 %) |
Nordische Spitzenreiter
Kitron ist in allen Kategorien auf dem Podium vertreten, wobei das niedrige Nettoumlaufvermögen durch die hohen Kundenanzahlungen unterstützt wird, die bereits zuvor thematisiert wurden. Angesichts des außergewöhnlichen Wachstums, das insbesondere vom Verteidigungs- und Luftfahrtgeschäft getragen wird, sticht Kitron bei der aktuellen Entwicklung und dem zukünftigen Potenzial unter den europäischen EMS-Unternehmen besonders hervor.
NOTE führt sowohl beim Nettogewinn als auch bei der Eigenkapitalrendite (ROE). Das Unternehmen weist mit 5,8 Prozent eine der niedrigsten Quoten für Steuern, Zinsen und Abschreibungen (TIDA) auf, bindet jedoch gleichzeitig viel Betriebskapital in seiner Lieferkette. Das Nettoumlaufvermögen entspricht fast 30 Prozent des Umsatzes. Würde NOTE diesen Wert auf das Niveau des Benchmarks reduzieren, könnten zusätzliche 35 bis 50 Millionen Euro für Wachstum, Übernahmen oder Dividenden zur Verfügung stehen oder dazu genutzt werden, den Bedarf an Factoring-Vereinbarungen zu reduzieren.
Sowohl Hanza als auch Incap erreichen jeweils zwei Podiumsplätze. Hanza führt bei der Kapitaleffizienz, während Incap nur knapp dahinterliegt. Incap, das bei der EBITDA-Marge an der Spitze liegt, dürfte von einer Rückkehr zu niedrigeren Steuersätzen wie in den Vorjahren profitieren. Nach meinem Verständnis ist der hohe Steuersatz im Jahr 2025 einerseits auf die Dividendenpolitik der indischen Gesellschaft und andererseits auf die Thesaurierung der Gewinne der estnischen Gesellschaft zurückzuführen. In Estland zahlen Unternehmen keine Einkommensteuer auf einbehaltene oder reinvestierte Gewinne.
Die meisten der in dieser Analyse betrachteten Unternehmen sind finanziell gesund und befinden sich in einer Position, in der sie aktiv am M&A-Geschehen teilnehmen können. Die beiden Unternehmen, die sich derzeit in einer Transformation befinden, weisen darauf hin, dass ihre fortgeführten Geschäftsbereiche gesund sind. Die kommenden Quartale und Jahre werden zeigen, ob sich dies tatsächlich bestätigt.
Berechenbare Profitabilität durch ein risikoarmes Geschäftsmodell und konservative Verschuldung
Die Profitabilität von EMS-Unternehmen ist im Allgemeinen relativ gut vorhersehbar. Das EMS-Geschäftsmodell basiert häufig auf einer Open-Book-Preisgestaltung, wodurch sich dauerhaft überdurchschnittlich hohe Margen nur schwer erzielen lassen. Gleichzeitig ermöglicht dieses Modell, einen Teil des Margenrisikos – beispielsweise durch plötzliche Schwankungen der Komponentenpreise – über Anpassungen der Verkaufspreise weiterzugeben.
EMS-Unternehmen müssen daher auf angemessene Vertragsbedingungen mit ihren Kunden achten, etwa hinsichtlich Preisschwankungen bei Komponenten, der Handhabung von Materialobsoleszenz und Haftungsklauseln. Gleichzeitig spielen die eigene operative Leistung, Kosteneffizienz und stabile Kundenbeziehungen eine entscheidende Rolle.
EMS-Unternehmen weisen im Vergleich häufig eine relativ geringe Verschuldung auf. Ein Grund dafür ist die Notwendigkeit, Schwankungen beim Nettoumlaufvermögen abzufedern. Darüber hinaus müssen sie gegenüber ihren Kunden als vertrauenswürdige Partner mit einer widerstandsfähigen Bilanz auftreten, die auch außergewöhnliche Situationen bewältigen können. Kunden übertragen einem EMS-Dienstleister einen ihrer zentralen Prozesse – entsprechend wichtig ist dessen finanzielle Stabilität.
Das EMS-Geschäft weist einen hohen Bedarf an Nettoumlaufvermögen auf, der zudem kurzfristig stark schwanken kann. Bei mittelgroßen EMS-Unternehmen liegt das Nettoumlaufvermögen zwischen 15 und 30 Prozent des Umsatzes. Bei den großen EMS-Konzernen mit hohen Stückzahlen und schnellem Warenumschlag liegt dieser Wert typischerweise zwischen 10 und 15 Prozent, teilweise durch den Einsatz von Factoring sogar noch darunter.
EMS-Unternehmen verfügen damit über erhebliche kurzfristige Vermögenswerte in Form von Lagerbeständen und Forderungen aus Lieferungen und Leistungen, die bis zu 30 Prozent ihres Jahresumsatzes ausmachen können. Diese müssen kontinuierlich hinsichtlich Risiken wie Materialveralterung und möglicher Kundeninsolvenzen überwacht werden.
Die Eigenkapitalrendite der betrachteten mittelgroßen EMS-Unternehmen – ohne Unternehmen, die sich derzeit in einer umfassenden Restrukturierung befinden – reicht vom niedrigen einstelligen Bereich bis über 17 Prozent. Sowohl der Durchschnitt als auch der Median liegen bei etwas mehr als 10 Prozent, was einem niedrigen bis moderaten Profitabilitätsniveau entspricht.
Unternehmen, deren Eigenkapitalrendite unter ihren Kapitalkosten liegt – typischerweise bei etwa 8 bis 10 Prozent –, müssen ihre Profitabilität verbessern, um langfristig keinen Shareholder Value zu vernichten.
Am 22. Oktober 2026 wird Riku Hynninen auf der Evertiq Expo Warsaw eine Finanz-Benchmarking-Analyse von zehn führenden europäischen EMS-Unternehmen präsentieren. Dabei wird er untersuchen, wie Faktoren wie Abschreibungen, Zinsen und Steuern die Profitabilität beeinflussen und welche Unternehmen nach der jüngsten Konsolidierung der Branche besonders gut für zukünftige M&A-Aktivitäten aufgestellt sind.