Halbleiter Lieferkette am Limit? Update zur Halbleiter Lieferkette für Q2 2026
Die Berichtssaison für das zweite Quartal 2026 in der Halbleiterindustrie liegt längst hinter uns, und inzwischen haben selbst die Nachzügler ihre ersten Ergebnisberichte für das dritte Quartal 2026 vorgelegt. Es ist also an der Zeit, sich einen Überblick darüber zu verschaffen, was derzeit in der Halbleiterindustrie und ihrer Lieferkette tatsächlich passiert.
Die Schlagzeilen sind bereits eindeutig, und die meisten Experten haben sich ihre Meinung längst gebildet, im Einklang mit ihren festgefahrenen Überzeugungen und nicht selten auch mit dem, was ihrem eigenen Geldbeutel zugutekommt. Der Blick richtet sich bereits auf das nächste Quartal, und auch darüber scheint das Urteil vielerorts schon festzustehen.
Die Denkweise eines Experten ist die eines Menschen, der es besser weiß und niemals überrascht wird. „Das habe ich kommen sehen“ und „Ich habe es doch gesagt“ verraten ziemlich schnell, womit man es zu tun hat.
Die Denkweise eines Analysten ist eine andere. Selbst wenn die Situation offensichtlich erscheint, lässt sich aus einer Analyse noch viel lernen. Die meisten Akteure der Halbleiterbranche haben dafür allerdings keine Zeit. Sie müssen ihr Geschäft führen, und all diese Unternehmensanalysen ändern daran zunächst einmal nichts.
Und meistens haben sie damit wahrscheinlich sogar recht. Dennoch waren sie alle schon in Situationen, die sie um jeden Preis hätten vermeiden wollen. Zu einem bestimmten Zeitpunkt wurde zu wenig bestellt und zu einem anderen zu viel. Den Halbleiterzyklus falsch einzuschätzen, ist teuer, sowohl auf dem Weg nach oben als auch nach unten. Die Annahme, dass der Trickle Down Effekt innerhalb der Lieferkette immer funktioniert, kann verheerende Folgen haben.
Eingestellt, entlassen und im selben Zyklus wieder eingestellt. Das Problem ist, dass sich all diese Ereignisse im Nachhinein leicht erklären und noch leichter als „Black Swan“ Ereignisse kategorisieren lassen.
Damit lässt sich das Management bequem von jeder Verantwortung für Fehlentscheidungen freisprechen. Doch schwarze Schwäne sind selten. Ich bin kein Experte für Schwäne, aber meine Beobachtungen bei meinen täglichen Spaziergängen an einem Gewässer, das im Winterquartier Tausende Schwäne beherbergt, haben bislang noch keinen einzigen hervorgebracht.
Graue Schwäne gibt es dagegen reichlich. Die hässlichen Entlein sind alle jung, und die meisten von ihnen werden irgendwann weiß, aber man weiß es eben nie. Genau hier wird Unternehmensanalyse wertvoll.
Wir alle wissen, dass dies das Quartal der Speicherindustrie war. Die Preise sind weiter explodiert, und die Speicherhersteller verfügen über mehr Geld, als sie offenbar ausgeben können. Das beliebteste Profilbild auf Tinder in Korea ist inzwischen ein Nerd in einem abgetragenen SK Hynix T Shirt. Ein Samsung T Shirt ist riskanter, schließlich könnte darin auch eine arme Seele aus der Mobilfunksparte stecken.
Doch zu wissen, was passiert, ist nicht dasselbe wie zu verstehen, warum es passiert. Fragt man sein bevorzugtes LLM, was gerade vor sich geht, bekommt man eine große Portion Wortsalat ohne Protein. Das liefert noch mehr Heu rund um die ohnehin schwer auffindbaren Nadeln der Erkenntnis und bringt uns dem Verständnis der Situation kaum näher.
Quält man das LLM noch ein wenig weiter, stellt man fest, dass es über viel Wissen, aber wenig Verständnis verfügt. Es hat Schwierigkeiten, die einzelnen Punkte miteinander zu verbinden und daraus ein übergeordnetes Gesamtbild zu entwickeln.
LLMs werden zweifellos besser. Dennoch glaube ich weiterhin, dass es für mich noch eine Aufgabe bei der Analyse der Halbleiter Lieferkette gibt. Ob das stimmt, überlasse ich dem Urteil der Leser.
Diese Analyse muss vor dem Hintergrund eines globalen Umfelds betrachtet werden, in dem das Potenzial für sozioökonomische Schocks gestiegen ist. Auch wenn es zunächst widersprüchlich klingen mag, haben die Zollmaßnahmen der Trump Regierung viel dazu beigetragen, die Halbleiter Lieferkette widerstandsfähiger zu machen und ihre Robustheit in einem unberechenbaren Umfeld zu erhöhen.
Gleichzeitig stehen wir vor einem möglichen Schock infolge des US Angriffs auf den Iran. Das offensichtlichste Risiko ist ein Ölschock angesichts der jüngsten Entwicklungen, darunter der Angriff auf saudische Pipelines, die Schließung der Straße von Hormus und das Vorrücken der Huthis in Richtung der Meerenge Bab al Mandab.
Umsatz des Halbleitermarktes Q2 2026
Das Quartal war beispiellos, wobei „beispiellos“ inzwischen selbst nichts Beispielloses mehr ist. Der Markt befindet sich erneut in einem rasanten und unkontrollierten Wandel, dessen Auswirkungen in der gesamten Lieferkette zu spüren sein werden.
Allein in diesem Quartal kamen weitere 100 Milliarden US Dollar zum Umsatz des Halbleitermarktes hinzu. Das ist genauso viel wie der gesamte Markt noch vor sechs Jahren umfasste. Das sequenzielle Wachstum gegenüber dem Vorquartal lag bei 31 Prozent und damit 800 Basispunkte über dem Umsatzwachstum des gesamten vergangenen Halbleiterzyklus.
Falls es überhaupt noch einen „Halbleiterzyklus“ gibt und dieser jetzt enden würde, wie es unter normalen Umständen zu erwarten wäre, hätte sich der Markt seit dem letzten Höhepunkt verdreifacht. Das entspräche einer durchschnittlichen jährlichen Wachstumsrate von 31 Prozent.
Das aktuelle Quartal stellt damit eine deutliche Beschleunigung gegenüber dem durchschnittlichen Wachstum des bisherigen Zyklus dar.
Der Halbleitermarkt hat einen Wendepunkt überschritten
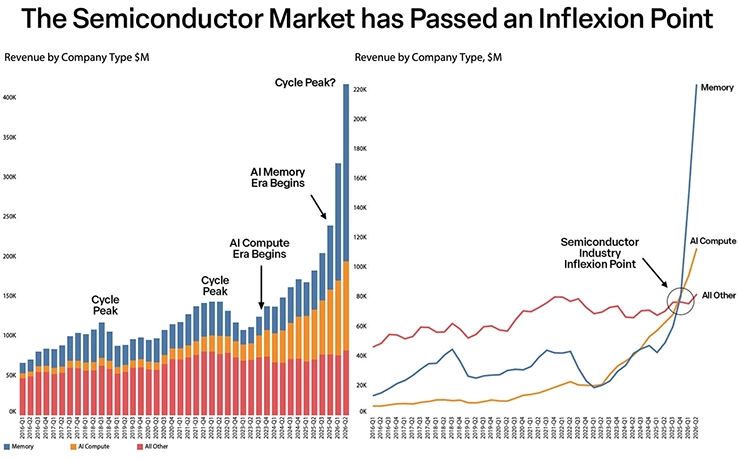
Wir befinden uns inzwischen einige Quartale hinter dem Wendepunkt, an dem sich der Halbleitermarkt noch nahezu gleichmäßig auf KI Computing, Speicher und alle übrigen Halbleiter verteilte. Die Ära des KI Speichers ist mittlerweile in vollem Gange. Von den zusätzlichen 100 Milliarden US Dollar Umsatz entfallen 75 Milliarden auf Speicherprodukte, und der Großteil davon muss letztlich aus den CapEx Budgets der Hyperscaler finanziert werden.
Die Investitionsausgaben der fünf größten Hyperscaler stiegen im zweiten Quartal 2026 um 33 Milliarden US Dollar auf 181 Milliarden US Dollar. Es ist daher plausibel anzunehmen, dass ein Großteil des sequenziellen CapEx Wachstums von 22 Prozent nicht für zusätzliche Kapazitäten verwendet wird, sondern vielmehr dazu dient, die höheren Speicherkosten bereits laufender Projekte zu finanzieren.
Vor diesem Hintergrund überrascht es wahrscheinlich nicht, dass große KI Labore eine Verlangsamung bei der Entwicklung von Frontier KI Modellen gefordert haben. Ihr Argument lautet, dass KI zu schnell zu leistungsfähig werde. Ob das Marketing oder Realität ist, bleibt offen. Sicher ist jedenfalls, dass eine Abkühlung der Investitionen in KI Rechenzentren mit der Zeit Auswirkungen auf die Speicherpreise haben wird.
Fast die Hälfte der derzeitigen Speicherkapazitäten ist inzwischen durch langfristige Verträge mit festen Kapazitätszusagen gebunden. Eine Wiederholung des Speicher Crashs von 2022 und 2023 erscheint daher nicht plausibel.
Der Speicher Schwan ist zwar nicht weiß, aber definitiv auch nicht schwarz. Nach den Narben der vergangenen Speicherkrise, in der die großen Speicherhersteller ihre Anlagen bei negativen Bruttomargen mit voller Auslastung betrieben, haben sie sich vorgenommen, eine solche Situation nicht noch einmal zuzulassen.
Der Übergang zu High Bandwidth Memory, kurz HBM, war eine Abkehr von Commodity Märkten hin zu einem nachhaltigeren Geschäftsmodell. Das Problem besteht allerdings darin, dass HBM enorme Kapazitäten beansprucht.
Ein HBM Bit benötigte anfangs das Zwei bis Dreifache der Kapazität eines herkömmlichen DRAM Bits. Inzwischen ist es das Drei bis Vierfache, und dieser Effekt dürfte sich weiter verstärken, wenn HBM dichter und schneller wird.
Standard DRAM Kapazitäten wurden zugunsten der HBM Produktion kannibalisiert, wodurch die insgesamt verfügbare Speicherkapazität zurückgegangen ist.
Gleichzeitig gingen die Speicherhersteller äußerst vorsichtig mit ihren CapEx Investitionen um. Auf die Gefahr hin, nun eher wie ein Experte als wie ein Analyst zu klingen, genau darauf hatte ich bereits in einem Beitrag im Mai 2024 hingewiesen.
So gerne ich wie jeder andere recht habe, darum geht es hier nicht. Entscheidend ist, dass die Anzeichen vorhanden waren und der Speicher Schwan nicht so schwarz ist, wie einige Experten behaupten.
Die Speicherära verändert inzwischen die Zusammensetzung der gesamten Branche, wie die folgende Grafik zeigt.
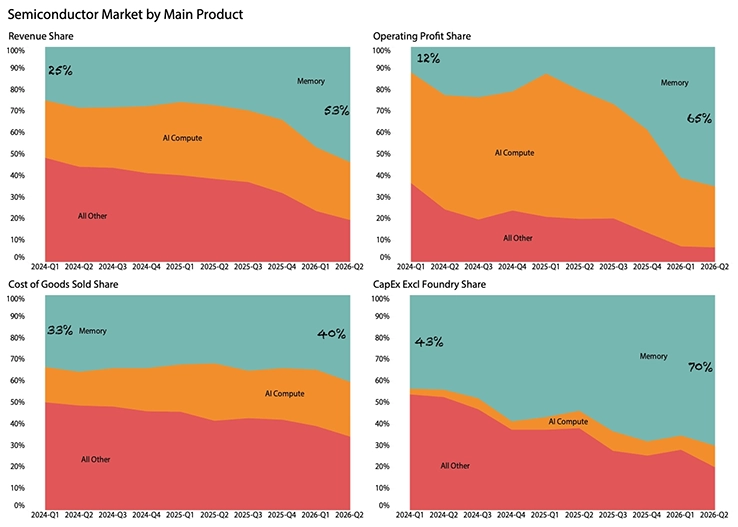
Innerhalb von etwas mehr als zwei Jahren ist der Anteil von Speicherprodukten am Halbleitermarkt von 25 Prozent auf 53 Prozent im zweiten Quartal 2026 gestiegen. Im dritten Quartal 2026 dürfte dieser Anteil weiter zunehmen, selbst wenn die Frontier KI Labore eine Pause einlegen. Der Auftragsbestand ist bereits vorhanden.
Dem gegenüber steht ein deutlich moderateres Wachstum der Herstellungskosten, Cost of Goods Sold oder COGS, die einen besseren Näherungswert für den tatsächlichen Produktionsanteil innerhalb der Branche darstellen. Der Anteil der Speicherindustrie an den gesamten COGS der Branche ist im selben Zeitraum um „nur“ 700 Basispunkte auf 40 Prozent gestiegen.
Mit einem Anteil von 40 Prozent an den COGS erwirtschaften Speicherunternehmen inzwischen 65 Prozent des operativen Gewinns der gesamten Branche. Das ist mehr als doppelt so viel wie bei den KI Computing Unternehmen einschließlich Nvidia.
Noch vor etwas mehr als einem Jahr, während der KI Computing Ära, entfielen zwei Drittel der operativen Gewinne auf KI Computing Unternehmen. Zwar sind deren operative Gewinne seitdem weiter gestiegen, doch reicht das nicht aus, um die massive Verlagerung der Wertschöpfung zugunsten der Speicherhersteller auszugleichen.
Die übrigen Halbleiterunternehmen erwirtschaften inzwischen weniger als sieben Prozent der gesamten operativen Gewinne.
Wie radikal diese Transformation ist, zeigt auch die folgende Darstellung der Beschäftigtenzahlen nach Unternehmenstyp.
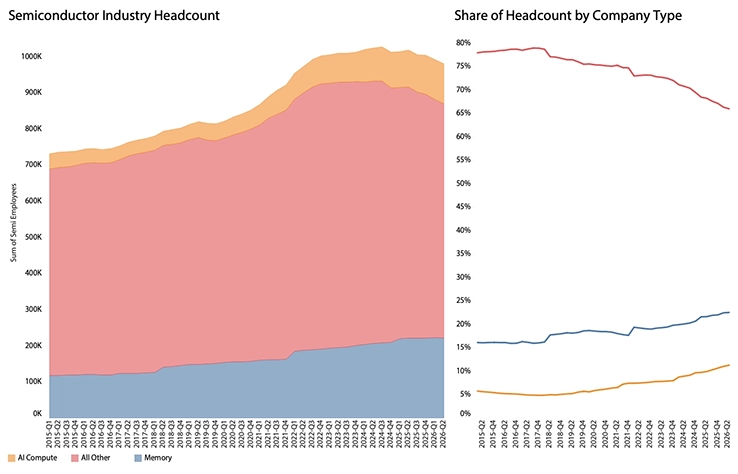
Dabei ist zu berücksichtigen, dass KI Computing Unternehmen im Allgemeinen kaum eigene Produktionsmitarbeiter beschäftigen, während Speicherunternehmen über eigene Fertigungsstrukturen verfügen und andere Unternehmen einen gemischten Ansatz verfolgen. Dennoch ändert dies nichts daran, dass zwei Drittel meiner fast eine Million Kollegen sich weniger als sieben Prozent der operativen Gewinne der Branche teilen müssen. Das ist eine Vermögensverteilung von enormem Ausmaß.
Ich habe nicht vergessen, auf die vorherige CapEx Grafik einzugehen. Für eine vollständige Analyse ist jedoch eine zusätzliche Grafik erforderlich.
Während die Investitionen in der Speicherindustrie fast vollständig in den Händen der Speicherunternehmen selbst liegen, haben die beiden anderen Gruppen einen Teil oder ihre gesamte Siliziumfertigung an Foundries ausgelagert.
Die CapEx Ausgaben der Foundries sind nachfolgend ergänzt.
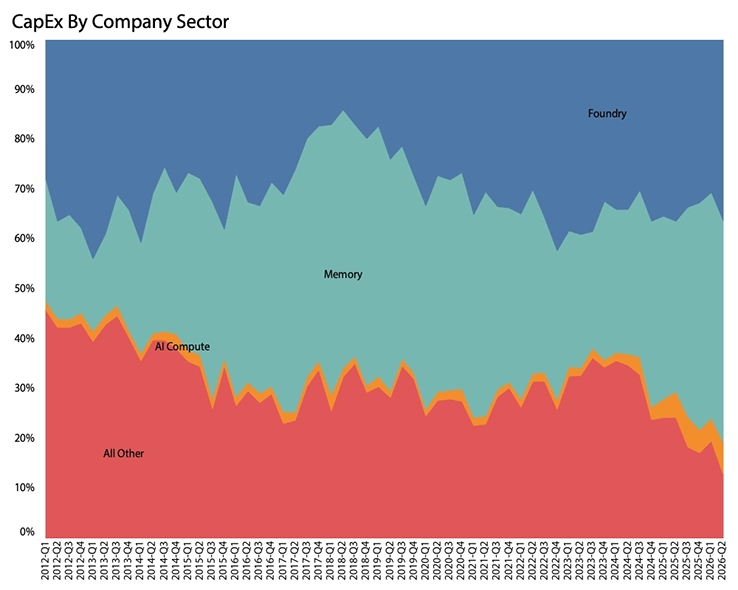
Interessant ist, dass der Anteil der Speicherunternehmen an den gesamten CapEx Ausgaben trotz der angeblich massiven Investitionen bei 45 Prozent liegt. Damit liegt er deutlich unter den 52 Prozent, die auf dem Höhepunkt des vergangenen Speicherzyklus erreicht wurden.
Entweder bleiben die Unternehmen bei ihren Investitionen weiterhin „diszipliniert“, oder die neuen Fabriken haben die Ausrüstungsphase ihres Bauplans noch nicht erreicht. Unabhängig davon profitieren die Speicherhersteller derzeit zweifellos von ihrer durch Knappheit entstandenen Preissetzungsmacht.
Auch hier befinden sich die übrigen Halbleiterunternehmen im Hintertreffen und kommen lediglich auf 13 Prozent der Investitionen.
Halbleitermärkte
Es gilt inzwischen als weitgehend akzeptiert, dass Rechenzentren den aktuellen Markt antreiben. Glücklicherweise bestätigen dies auch die Daten, sodass ich mich dieses Mal nicht weiter in Schwierigkeiten bringen muss.
Noch vor zehn Jahren waren die Produktkategorien relativ ausgewogen. Consumer Produkte, wobei ich Mobilgeräte als Consumer Produkte einordne, und Computing waren mit Anteilen von 34 beziehungsweise 40 Prozent die größten Kategorien. Inzwischen hat sich daraus im Wesentlichen ein Computing Markt entwickelt.
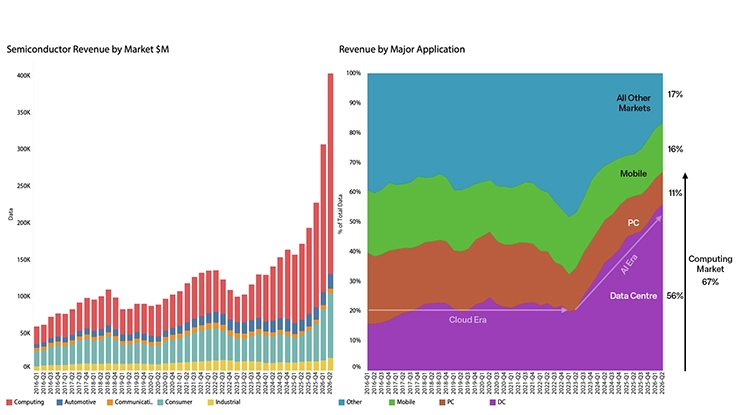
Die rechte Grafik zeigt denselben Markt nach den wichtigsten Anwendungen. Computing macht inzwischen zwei Drittel des Marktes aus, während Rechenzentren einen Umsatzanteil von 56 Prozent erreichen.
Auch in der Vergangenheit gab es starke Nachfragezyklen einzelner Produktgruppen. Ein nahezu dreifacher Anstieg des Marktanteils innerhalb von weniger als drei Jahren ist jedoch beispiellos.
Dies zeigt erneut, wie die breitere Halbleiterindustrie zunehmend in die Enge gedrängt wird, während einige wenige große Unternehmen den Markt dominieren.
Das ist nicht nur ein Problem für die betroffenen Unternehmen und ihre rund 650.000 Beschäftigten. Es wird auch die Lieferkette beeinflussen und könnte weitreichendere Auswirkungen auf die Gesellschaft haben.
Viele dieser „anderen“ Unternehmen mit „anderen“ Bauelementen liefern Produkte für Anwendungen, die für Gesundheit, Sicherheit, Ernährung, Arbeit, Mobilität und unser allgemeines Wohlergehen von großer Bedeutung sind. Dennoch werden sie bei der aktuellen Transformation des Marktes nicht priorisiert.
Da das Wachstum der Halbleiterindustrie bislang vor allem von den Gewinnen einiger weniger Unternehmen getragen wurde, waren die Auswirkungen auf die Lieferkette bisher begrenzt. Das dürfte sich jedoch bald ändern.
Analyse der Lieferkette
Das Liefernetzwerk der Halbleiterindustrie ist komplex, und Unternehmen sind häufig in mehreren Märkten gleichzeitig aktiv. Ich weiß, dass ich mein Publikum mit dieser Komplexität verwirren kann. Allerdings bin ich ebenso gut darin, mich selbst zu verwirren, was deutlich problematischer ist.
Um diese Komplexität besser zu strukturieren, arbeite ich üblicherweise mit Farbcodes. Das werde ich auch in der folgenden Analyse tun.
Der Halbleitermarkt ist in seiner reinsten Form ein Markt für Bauelemente, auch wenn beispielsweise ein Großteil des Umsatzes von Nvidia aus vollständig montierten Servern stammt. In dieser Analyse folge ich der allgemein üblichen Praxis und ordne diese Umsätze den Bauelementen zu. Wo es sinnvoller ist, kann ich sie jedoch auch als Server oder Chip Umsätze betrachten.
Leiterplatten, kurz PCB, und PCB Materialien gehören zwar nicht unmittelbar zur Halbleiter Lieferkette, bilden jedoch einen parallelen Zweig des größeren Halbleiter Liefernetzwerks und werden daher in die Analyse einbezogen.
Passive Bauelemente, elektromechanische Komponenten und Steckverbinder werden unter der Bezeichnung PEMCO zusammengefasst.
Die Umsatzmatrix des Liefernetzwerks ist nachfolgend dargestellt.
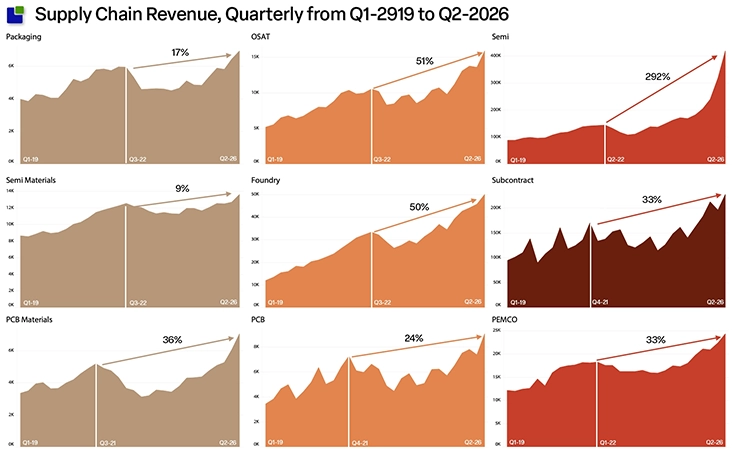
Diese Grafik zeigt deutlich, wie sich die Preissetzungsmacht von den Halbleiterbauelementen an der Spitze nach unten durch das restliche Liefernetzwerk bewegt. Wertschöpfung und Wachstum bleiben bislang weitgehend an der Spitze hängen.
Foundries profitieren zwar vom Wachstum im KI Computing, sind jedoch strukturell vom Speicherboom ausgeschlossen, da Speicherunternehmen über eigene Fertigungskapazitäten verfügen. Eine Ausnahme bilden HBM Basis Dies.
Gleichzeitig ist zu erkennen, dass die Wertschöpfung inzwischen zunehmend die OSAT Ebene erreicht, während die Verpackungsmaterialien diesem Trend bislang noch nicht vollständig folgen. Bei Leiterplatten ist es genau umgekehrt. Dort schöpfen die Materialhersteller mehr Wert ab als die eigentlichen PCB Produzenten.
Diese Wachstumssignale stehen in engem Zusammenhang mit Preissetzungsmacht und möglichen Engpässen und sollten daher von Einkaufsteams genau beobachtet werden.
Aus zyklischer Perspektive erreichen die Märkte für Auftragsfertigung, PCB und PCB Materialien ihren Höhepunkt einige Quartale vor dem direkten Halbleiter Liefernetzwerk.
Mit anderen Worten, der letzte Abschwung war eindeutig nachfragegetrieben und nicht das Ergebnis von Preisrückgängen aufgrund von Überkapazitäten.
Ob der klassische Halbleiterzyklus überhaupt noch existiert, bleibt abzuwarten. Das entscheidende Signal dürfte jedoch aus dem Auftragsfertigungsmarkt und der Lieferkette kommen.
Das relative Wachstum seit Anfang 2019 verdeutlicht, wie sich das Halbleiter Liefernetzwerk im Laufe der Zeit verändert hat.
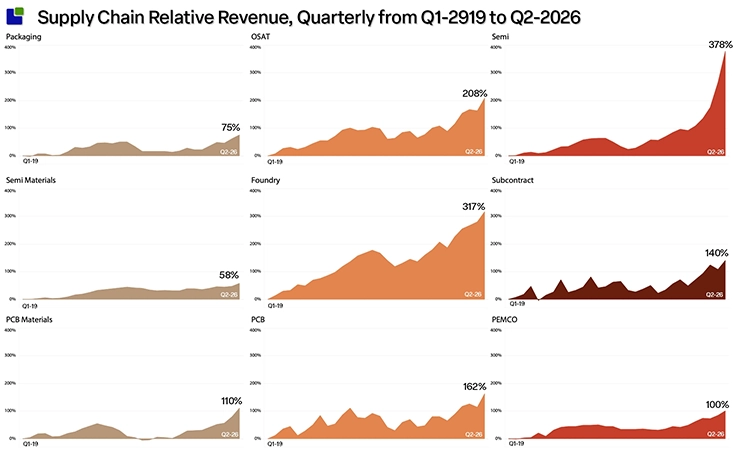
Während die meisten Sektoren auf den Covid und Chipmangel Zyklus der Jahre 2020 bis 2022 ähnlich reagierten, zeigen einige Bereiche inzwischen strukturelle Veränderungen. Der aktuelle KI und Speicherboom im Halbleitersektor ist bislang ereignisgetrieben. Das Wachstum der Foundries ist dagegen struktureller Natur, selbst wenn es maßgeblich von einem einzelnen Unternehmen getragen wird.
Auch bei PCB Materialien und OSAT ist der Übergang von bloßem Rauschen zu einem klareren Signal zu erkennen.
Fest steht, dass große Teile der Lieferkette inzwischen auf einem höheren Umsatzniveau arbeiten als während der früheren KI Computing und KI Speicher Phasen. Daher muss untersucht werden, ob zu niedrige Lagerbestände kurzfristig Probleme für Halbleiterunternehmen verursachen könnten.
Lagerstruktur und Lagerbestände
Absolute Lagerbestände werden zwar von mir beobachtet, sind für sich genommen jedoch nahezu bedeutungslos, solange sie nicht im Zusammenhang mit dem tatsächlichen Geschäftsvolumen betrachtet werden. Die Lagerreichweite in Tagen ist eine wesentlich aussagekräftigere Kennzahl, da sie sowohl strukturelle als auch kurzfristige Veränderungen im Geschäft sichtbar machen kann.
Bei einer Betrachtung auf Sektorebene wird diese Kennzahl zudem nicht durch Veränderungen der Marktanteile einzelner Unternehmen verzerrt.
Die folgende Grafik zeigt die Lagerreichweite in Tagen nach Sektor auf derselben Achsenskalierung.
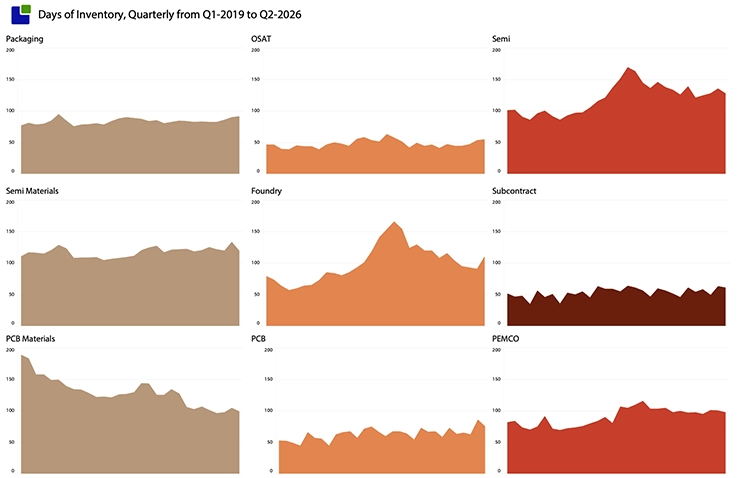
Während die meisten Sektoren über längere Zeit relativ stabil bleiben, fallen einige Ausreißer auf. Der Covid und Knappheitszyklus ist deutlich sichtbar, ebenso wie die anschließende Überreaktion. Dasselbe lässt sich bei den Lagerbeständen der Foundries beobachten, die im zweiten Quartal 2026 ebenfalls einen deutlichen Ausschlag zeigen.
Eine weitere strukturelle Veränderung ist der Rückgang bei PCB Materialien, der genauer untersucht werden muss.
Weitere Erkenntnisse liefert ein Blick auf die Zusammensetzung der Lagerbestände.
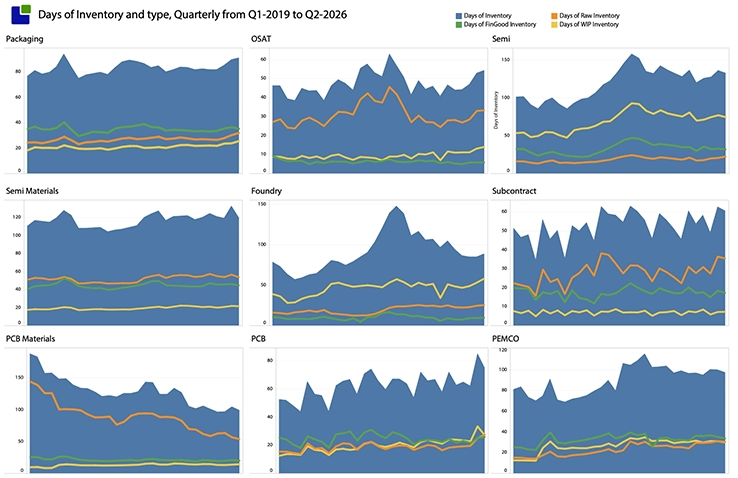
Die Aufschlüsselung nach Lagerarten zeigt, dass der Rückgang bei PCB Materialien zwar eindeutig struktureller Natur ist, gleichzeitig aber ausschließlich die Rohmaterialbestände betrifft. Während früherer Engpässe bei Materialien für kupferkaschierte Laminate, Harze und Glasgewebe fungierten PCB Materialhersteller als eine Art Stoßdämpfer innerhalb der PCB Lieferkette. Mit steigenden Qualitätsanforderungen und zunehmender Komplexität der PCB Materialien ist es jedoch schwieriger geworden, die benötigten Grundmaterialien in ausreichender Menge zu beschaffen.
Ein Rohmaterialbestand von 98 Tagen könnte daher problematisch werden, auch wenn die PCB Hersteller selbst ihre Rohmaterialbestände als Reaktion darauf erhöht haben.
Die Lagerbestände bei Halbleitermaterialien und Packaging befinden sich in einem guten Zustand, müssen jedoch im Kontext des bislang niedrigen Wachstums betrachtet werden. Sollte die Aktivität entsprechend den Umsatzgrafiken zunehmen, könnten die bislang stabilen Bestände möglicherweise nicht mehr ausreichen.
Obwohl die Halbleiterbestände im Jahresverlauf zurückgegangen sind, könnte die Situation bald sehr interessant werden. Die Rohmaterialbestände steigen mit zunehmenden Preisen, während kritische Produkte immer häufiger frühzeitig gesichert werden. Auch Speicherprodukte könnten geringfügig betroffen sein, obwohl diese, wenn überhaupt, nur für wenige Sekunden im Lager verbleiben.
Die sinkenden WIP Bestände, also Work in Progress, deuten darauf hin, dass die Die Bestände für Nicht KI Halbleiter weiterhin abgebaut werden. Hinweise auf eine allgemeine Ausweitung der Produktion gibt es bislang nicht. Die Fertigwarenbestände sinken inzwischen seit drei Jahren und spiegeln damit die massive Überversorgung des vergangenen Zyklus wider.
Es ist bereits bekannt, dass mehrere spezialisierte Bereiche der KI Lieferkette unter Engpässen leiden. Abgesehen davon befindet sich die Lagerhaltung der gesamten Lieferkette mit einigen Ausnahmen jedoch in einem vernünftigen Zustand.
Besorgniserregender sind die Investitionsentscheidungen in den verschiedenen Sektoren.
Das folgende Investment Grid zeigt die Ausgaben für Forschung und Entwicklung sowie CapEx als Anteil am Umsatz nach Sektor und Quartal. Da jeder Sektor unterschiedliche Investitionsniveaus benötigt, ist vor allem die Entwicklung über acht Quartale hinweg aufschlussreich.
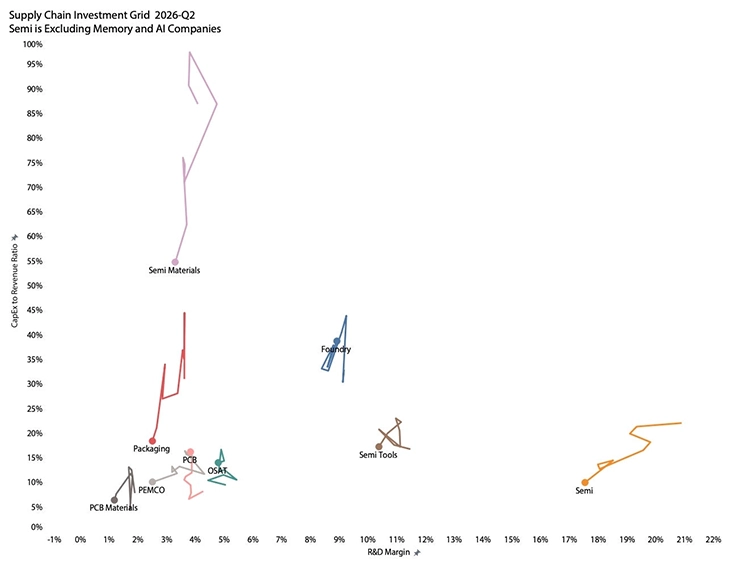
Foundries und OSAT Unternehmen bewegen sich um einen gewissen optimalen Bereich und passen ihre Investitionen innerhalb eines relativ festen Betriebsmodells an die jeweiligen Umsätze an. PCB Unternehmen befinden sich dagegen in einer Phase erhöhter CapEx Investitionen, während sie ihre F&E Quote konstant bei vier Prozent halten.
Speicher und KI Unternehmen habe ich aus der Halbleiterdarstellung herausgenommen, damit sie aussagekräftig bleibt. Doch selbst ohne diese Unternehmen führt das Umsatzwachstum dazu, dass die relativen Investitionen zurückgehen.
Besonders interessant ist die CapEx Entwicklung in den drei grundlegenden Materialkategorien. Ausgehend von Investitionsniveaus, die angesichts der Umsätze und des begrenzten Wachstums sicherlich unrealistisch hoch waren, hat sich der Rückgang fortgesetzt. Auch im vergangenen Quartal waren weitere Rückgänge zu beobachten.
Ähnlich wie die Speicherunternehmen wechseln auch die Materialhersteller in einen „disziplinierten Investitionsmodus“ und scheinen keine Angst davor zu haben, ein gewisses Maß an Knappheit entstehen zu lassen. Das könnte erhebliche Auswirkungen auf die Halbleiterindustrie haben, da sich das Umsatzwachstum inzwischen zunehmend durch die gesamte Lieferkette bewegt.
Die Nachfragesituation
Während sich der bisherige Teil der Analyse auf strukturelle Entwicklungen innerhalb der Halbleiterindustrie und ihrer Lieferkette konzentrierte, ist es nun an der Zeit, die jüngsten Entwicklungen aus der Berichterstattung für das zweite Quartal 2026 zu betrachten, einschließlich der Nachfrageseite.
Die folgende Grafik zeigt den Produktfluss durch die Lieferkette sowie die Umsatzveränderung gegenüber dem Vorquartal.
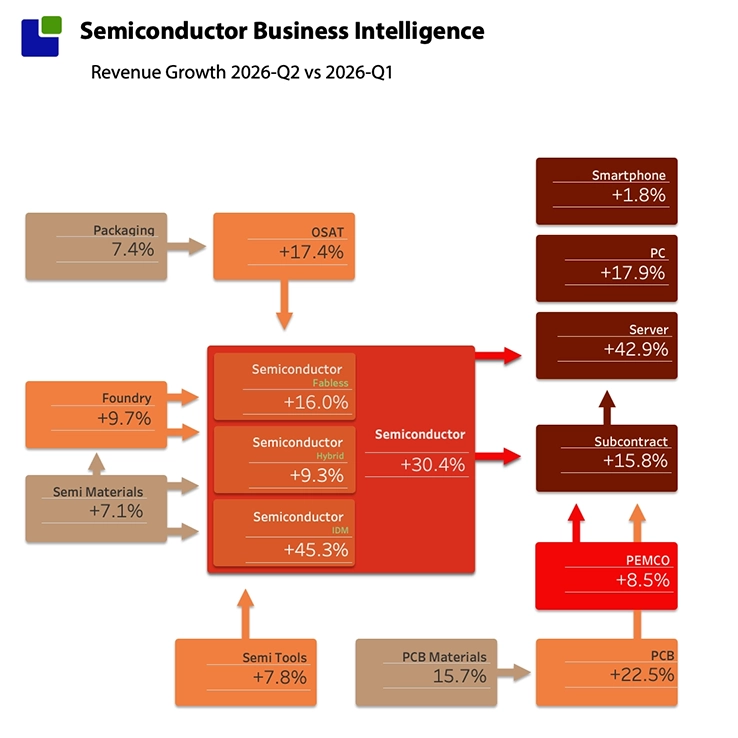
Das starke Umsatzwachstum der Halbleiterunternehmen ist im Detail deutlich erkennbar und wird wenig überraschend innerhalb der Integrated Device Manufacturers vor allem von den Speicherunternehmen getragen. Die wahrscheinlichste Einschätzung ist, dass die Knappheit bis 2028 anhalten wird, sofern die Nachfrage nicht einbricht. Selbst in diesem Fall würden langfristige Verträge die Speicherhersteller stützen.
Die HBM Strategie ist darauf ausgelegt, mit jeder zukünftigen Generation einen größeren Anteil der verfügbaren DRAM und NAND Kapazitäten zu beanspruchen. Das verschärft die Situation zusätzlich.
Das Umsatzwachstum bei Materialien ist angesichts des historisch schwachen Wachstums in diesem Jahrzehnt bemerkenswert. Die Kombination aus niedrigeren Investitionen und höherem Umsatzwachstum dürfte sich negativ auf die Kunden der Materialhersteller auswirken.
Auf Fertigungsebene zeigen OSAT und PCB inzwischen ein starkes Wachstum, wie es seit einiger Zeit nicht mehr zu beobachten war. Während PCB Unternehmen ihre Investitionen erhöhen, investieren OSAT Unternehmen ungefähr im Tempo ihres Umsatzwachstums.
Auf der Nachfrageseite wächst der Auftragsfertigungsmarkt, angetrieben von einer extrem starken Nachfrage nach Servern. Der Smartphone Markt stagniert, während sich der PC Markt überraschend widerstandsfähig zeigt. Auch wenn das Wachstum vollständig von höheren Speicherpreisen getragen wird, ist es bemerkenswert, dass die aktuellen Speicherpreise die Verkäufe bislang nicht abwürgen. Zumindest noch nicht.
Die Entwicklung der Inputkosten, gemessen am Wachstum der Herstellungskosten, bestätigt dieses Bild.
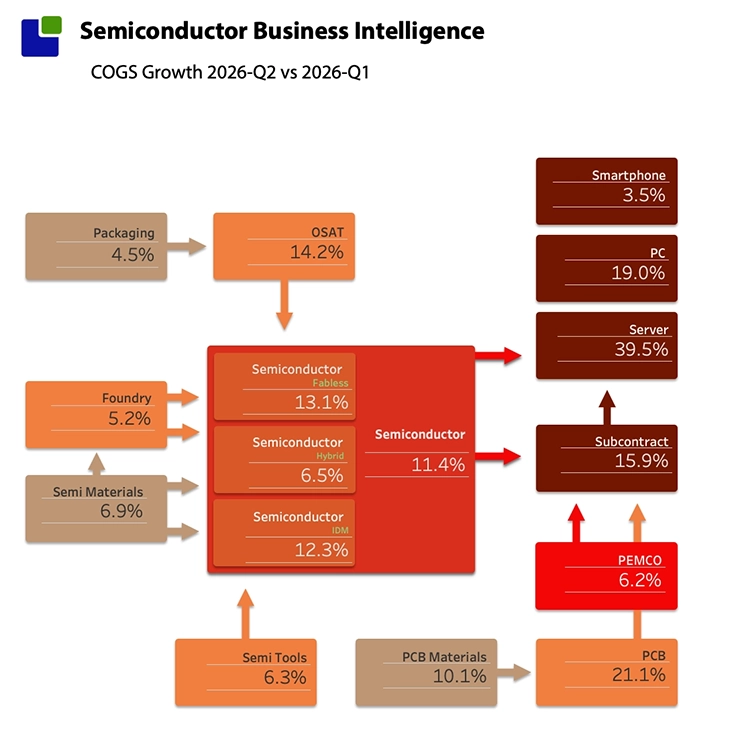
Auch hier zeigt sich der dramatische Wertzuwachs im Halbleitersektor, insbesondere bei Speicher IDMs. Gleichzeitig ist zu erkennen, dass das Wachstum in den meisten anderen Sektoren ungefähr ihrem Umsatzwachstum entspricht. Dies deutet eher auf die Weitergabe höherer Kosten als auf organisches Wachstum hin.
Bislang konnte die Lieferkette den Anstieg der Herstellungskosten bewältigen. Allein in diesem Quartal wächst COGS jedoch doppelt so schnell wie im vergangenen Jahr.
Fazit
Wir befinden uns noch nicht einmal drei Quartale tief in der Ära des KI Speichers, und ein Ende ist nicht in Sicht. Trotz möglicher Verlangsamungen bei KI Modellen haben sich Speicherunternehmen langfristige Aufträge und Preisvereinbarungen gesichert. Nvidias Geschäft bleibt stark, während Broadcom, Google und Antropic umfangreiche Investitionspläne angekündigt haben. Die Geschichte der Halbleiterindustrie hat inzwischen nur noch ein Kapitel. Der Ausbau von KI Rechenzentren steht mittlerweile für mehr als 56 Prozent des Halbleiterumsatzes.
Den Leerverkäufern gehen langsam die Shorts aus, denn ihre Geschichte bleibt zwar inhaltlich bestehen, erweist sich bislang aber als wenig produktiv. Die gesamte KI Revolution hängt davon ab, dass erfolgreich immer leistungsfähigere KI entwickelt wird, ermöglicht durch immer mehr Rechenleistung. Ändert sich das, ändert sich alles.
Während die KI Revolution vor allem die Margen der Halbleiterunternehmen deutlich erhöht hat, wurde die Halbleiter Lieferkette bislang nicht zur Party eingeladen. Ihre Umsätze sind nur moderat gewachsen. Während der Bauelementesektor bereits seit einiger Zeit wächst, erwachen die Materialmärkte gerade erst aus einem langen Winterschlaf.
Die Wertschöpfung innerhalb des Halbleiter Liefernetzwerks konzentriert sich weiterhin an der Spitze, doch inzwischen beginnen auch die nachgelagerten Bauelementesektoren stärker zu profitieren.
Mit Ausnahme der PCB Materialien bleibt die Bestandssituation insgesamt vernünftig, wobei es einzelne Problembereiche innerhalb der KI Lieferkette gibt.
Mit dem Übergang in eine Phase höheren Wachstums wird jedoch eine andere Entwicklung zunehmend besorgniserregend. Die CapEx Ausgaben der Materialhersteller sinken. Das erinnert stark an die Entwicklung im Speichermarkt, wo Begriffe wie „disziplinierte CapEx Ausgaben“ letztlich als Code dafür dienten, in einem von Knappheit geprägten Markt Preissetzungsmacht zu schaffen.
Materialhersteller werden bei der Abschöpfung von Wert zwar kaum so erfolgreich sein wie Speicherunternehmen. Dennoch könnten auf ihre Kunden schmerzhafte Entwicklungen zukommen, zumal bei den Materialien nur wenig Spielraum für eine schnelle Kapazitätsausweitung besteht.
Auch auf der Nachfrageseite ist das Halbleiter Liefernetzwerk im Wesentlichen eine Geschichte der KI Rechenzentren. Ein Großteil des zusätzlichen Nachfrageumsatzes basiert allerdings auf weitergereichten Kostensteigerungen.
Es gibt eine Grenze dafür, wie stark PCs und Smartphones steigende Kosten verkraften können. Gleichzeitig nimmt ihr Anteil am Gesamtmarkt von Quartal zu Quartal ab. Vor zehn Jahren entfielen noch 45 Prozent des Marktes auf PCs und Smartphones, inzwischen sind es nur noch 27 Prozent.
Viele Bereiche des Liefernetzwerks erscheinen derzeit ausgewogen. Die Investitionen bleiben jedoch schwach, wodurch nur wenig Spielraum für die bereits beginnende Expansion vorhanden ist.
Das gilt allerdings nur, solange sich die KI Revolution fortsetzt. Ein möglicher Ölschock könnte das gesamte Liefernetzwerk beeinträchtigen und erhebliche Auswirkungen auf die Nachfrage haben.
Halbleiterfabriken werden zwar nicht mit Öl betrieben, doch mehrere für die Produktion benötigte Materialien stammen aus der petrochemischen Industrie. Eine Ölknappheit könnte daher zu Engpässen bei bestimmten Halbleitermaterialien führen.
Noch wichtiger ist jedoch die Nachfrageseite. Ein Ölschock könnte die Nachfrage einbrechen lassen und damit die aktuelle Gewinnblase zum Platzen bringen. Das würde das Angebot jedoch nicht im gleichen Maße reduzieren, da das Wachstum der Halbleiterindustrie derzeit in erster Linie von steigenden Gewinnen getrieben wird, wie die folgende Grafik zeigt.
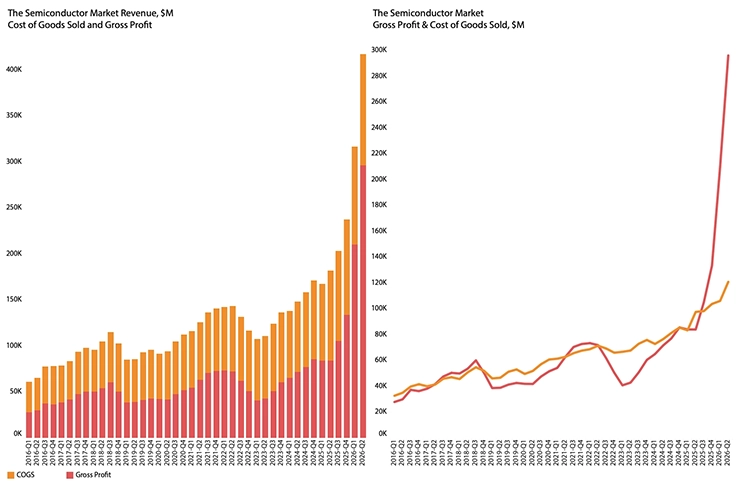
Seit dem Höhepunkt des letzten Halbleiterzyklus vor vier Jahren hat sich der Bruttogewinn auf das 4,2 Fache erhöht, während die Herstellungskosten lediglich um 50 Prozent gestiegen sind. Fast ein Viertel dieses Wachstums entfiel allein auf das aktuelle Quartal.
Eines ist sicher: Die Unsicherheit in der Halbleiterindustrie befindet sich auf einem historischen Höchststand, und Vorsicht ist geboten.